一个月前,
中国人形机器人公司 Unitree 在上海上市。
首日股价暴涨超过:
5 倍。
市场当时押注的是:
人形机器人可能成为下一个:
手机。
新能源车。
甚至下一个大型 AI 产业。
但一个月后,
画面突然变了。
Reuters 今天报导:
中国监管者正在放慢部分人形机器人公司的 IPO。
而 Unitree 股价,
也已经比上市后最高点:
下跌 55%。
真正值得看的不是股价跌多少。
而是监管者开始问一个人形机器人产业早晚都得回答的问题:
这些公司的收入,到底是不是市场真的需要机器人?
先讲清楚:中国没有禁止人形机器人上市
Reuters 引述知情人士表示,
中国监管者近期透过:
Window Guidance
也就是非正式的「窗口指导」,
放慢部分 Humanoid Robot Companies 的 IPO 进度。
其中一名消息人士形容:
人形机器人 IPO 目前实际上接近:
暂停。
但另一名消息人士强调:
这并不是正式 Ban,
而是:
针对这个产业提高审查强度。
中国证监会并没有向 Reuters 回应相关询问。
所以不能直接写成:
「中国全面禁止人形机器人上市。」
目前比较准确的理解是:
IPO 门槛正在变高。
为什么 Unitree 变成转折点?
Unitree 就是最直接的例子。
这家公司做:
人形机器人。
四足机器狗。
8 月上市时,
股票首日涨幅超过五倍。
SasaDaily 当时也写过:
市场真正押注的,
不是 Unitree 当天到底赚多少钱,
而是:
中国能不能率先把人形机器人大规模量产。
但 Reuters 今天指出,
Unitree 股价目前已经比高点:
下跌 55%。
这种剧烈波动,
让监管者更担心:
市场是不是跑得比真正商业化快太多。
现在至少还有半打公司想上市
Reuters 指出,
至少还有:
6 家左右
中国人形机器人公司正在准备 IPO。
其中包括:
Deep Robotics。
X Square Robot。
AGIBOT。
也就是说,
如果 Unitree 上市之后,
下一批公司继续用更高估值排队上市,
问题就变成:
它们的营收品质到底经不经得起检查?
这正是监管者现在开始追的东西。
最敏感的不是技术,而是「收入从哪里来」
人形机器人公司可以有营收。
但:
营收不一定全部代表真正市场需求。
Reuters 引述接近人形机器人投资市场的人士指出,
监管者特别关注两种收入来源:
Robot Data-collection Centres
以及:
地方政府支持的 Joint Ventures。
Data-collection Centre 是什么?
可以把它理解成:
大量机器人在场地里反复:
走路。
抓东西。
搬运。
操作设备。
让公司搜集真实 Physical Data,
再拿去训练:
Embodied AI。
这本身当然有价值。
问题是:
到底是市场客户真的花钱买机器人工作,还是政府支持的项目在替产业创建数据?
这两种收入,
对估值的意义完全不同。
有些合资计划,地方政府可能出 80%~90% 初始投资
Reuters 报导,
在部分 Joint Ventures 里,
地方政府可能提供:
80%~90% 的初始投资。
这些计划会产生:
订单。
收入。
训练数据。
也可以帮助企业达到上市所需要的规模。
但现在监管者开始追问:
如果政府支持拿掉,还会有客户自己掏钱买吗?
这才是真正的 Commercial Demand。
甚至有人估计:去掉这些收入,部分估值可能少 60%~70%
Reuters 引述一名接近 Humanoid Robot Investors 的人士估计:
如果把与:
Data-collection Centres
相关的收入从估值模型里拿掉,
某些机器人公司的估值:
可能下降 60%~70%。
注意:
这不是中国监管机构公布的数字。
也不是整个产业一定会跌 60%~70%。
它是一名市场人士的估算。
但它指出的问题很清楚:
如果一家公司的估值创建在「未来一定会大规模商用」,那市场就必须开始证明这个未来真的正在发生。
同一天,全球第一批数据刚好提供了答案
更有意思的是:
今天 International Federation of Robotics,
也就是 IFR,
刚好公布第一批全球人形机器人市场统计。
2025 年,
全球真正售出的 Humanoid Robots,
大约只有:
7,000 台。
这里统计的是:
Industrial
与:
Professional Service
用途。
不包含:
Consumer。
Military。
Medical Robot 则另外分类。
7,000 台听起来不少。
但放进整个 Robot Market,
就会知道它目前到底有多小。
传统工业机器人一年是 54.2 万台
作为比较:
2024 年全球安装的传统 Industrial Robots 约:
542,000 台。
Professional Service Robots 销量则约:
199,000 台。
而 Humanoid Robots:
约:
7,000 台。
也就是说,
媒体声量可能已经让人觉得:
「工厂马上要到处都是人形机器人。」
真正部署数量,
目前仍然只是 Robot Industry 里非常小的一部分。
而且这 7,000 台还不代表全部真的在「上班」
IFR 秘书长 Susanne Bieller 告诉 Reuters:
2025 年售出的 Humanoid Robots 里,
有不少并不是:
每天在工厂真正运行生产。
很多是被:
研究机构。
AI 公司。
企业研发部门
买去做:
Research。
Testing。
以及:
收集 AI Training Data。
这一点和中国监管者现在追问的事情,
刚好完全对上。
真正的问题已经不是:
「有人买吗?」
而是:
「买去做什么?」
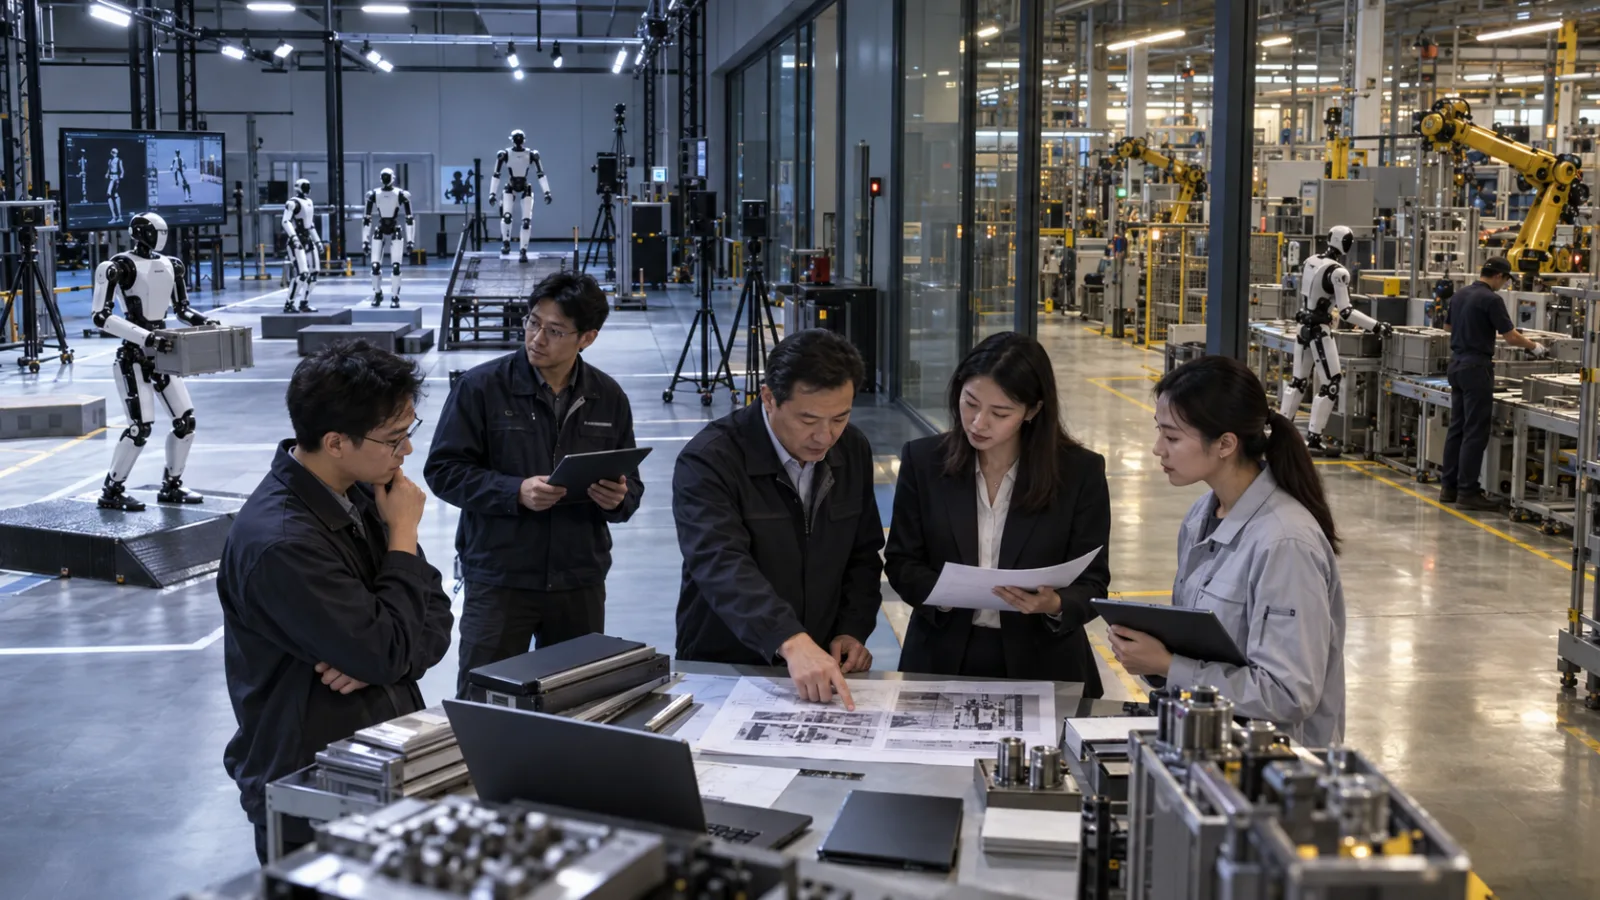
汽车工厂现在很多仍然只是几台测试
汽车业一直被认为是:
人形机器人最可能最早大规模落地的地方。
因为工厂本来就:
高度标准化。
有大量重复工作。
也已经熟悉 Robot Automation。
但 IFR 表示,
目前一些汽车公司进行的 Humanoid Pilot,
仍然常常只是:
个位数
或:
十几台
规模。
这跟:
一座工厂几百、几千台设备
完全不是同一个层级。
这也解释了为什么「会跑、会跳」还不够
过去几个月,
中国人形机器人最吸睛的画面包括:
跑步。
拳击。
跳舞。
完成障碍。
这些能力很重要。
因为代表:
Balance。
Motion Control。
Vision。
AI Planning
正在快速进步。
但工厂老板真正会问的问题不是:
它能不能打一套拳?
而是:
它一天可以工作几小时?
多久故障一次?
一次抓取失败率多少?
换工作要不要工程师重新写半天程序?
跟传统机械手臂比,
一个工位一年到底谁比较便宜?
这些数字才会决定:
真正 Orders。
其实中国政府没有改变人形机器人的战略方向
这次 IPO 审查变严,
不代表:
中国不做 Humanoid Robot 了。
刚好相反。
中国仍然把:
Embodied Intelligence
也就是能感知真实世界、
并在 Physical Environment 运行动作的 AI,
视为重要新兴产业。
政府、地方政府与私人资本都投入大量资金。
现在发生的比较像是:
技术继续支持,资本市场开始要求证据。
这两件事可以同时成立。
「全民狂热」开始变成「挑着相信」
S&P Global Market Intelligence 分析师 Ruiying Zhao 用了一个很精准的说法。
人形机器人的投资情绪正在从:
Blanket Euphoria
转向:
Selective Rationality。
简单讲:
以前是:
「只要做 Humanoid,我就想投。」
现在变成:
你卖了几台?
客户是谁?
是不是重复订购?
部署多久?
真正做什么工作?
收入是不是政府项目?
有没有可持续毛利?
这才是产业真正成熟时一定会发生的事情。
有些私人市场估值已经先降 30%~50%
Reuters 引述投资人指出,
这轮 Humanoid/Embodied AI 热潮,
甚至比中国过去:
Internet。
New Energy。
的投资狂潮更强。
有些创办人在短时间内就吸引:
几十名潜在投资人。
甚至不愿意接受传统 Due Diligence。
但市场开始冷静后,
部分 Private-market Projects 的估值,
据报已经下降:
30%~50%。
这就是资本开始重新问:
「你到底卖的是技术,还是一个故事?」
但这也不代表人形机器人一定没有市场
现在只有 7,000 台,
不能反过来直接推出:
「Humanoid Robot 是泡沫。」
因为这个产业确实仍然非常早期。
Bank of America Global Research 估计:
2026 年全球 Humanoid Shipments 可能达:
90,000 台。
到 2030 年:
可能达:
120 万台。
但这些都是 Forecast。
不是已经发生的销量。
所以真正值得看的不是:
哪一家预测最大。
而是:
每年实际交出去多少台,而且多少台真的持续工作。
人形机器人真正的 KPI 可能非常无聊
如果未来要判断一家 Humanoid Company 到底有没有商业价值,
真正应该看的指针可能不是:
Demo Video Views。
跑百米时间。
跳舞流不流畅。
而是:
Deployment Count
真正部署多少台。
Utilization
一天工作多久。
Task Success Rate
任务成功率多少。
Downtime
多久需要停机。
Recurring Orders
客户用完会不会再买。
Independent Commercial Customers
有多少订单不是政府支持计划。
这些数字没有机器人翻跟斗那么吸睛。
却更接近:
真正的生意。
一个月前的 Unitree,和今天刚好形成完整对照
8 月 19 日,
Unitree 上市首日收盘:
暴涨 460%。
当时真正的故事是:
资本市场愿意先替中国人形机器人的未来定价。
9 月 21 日,
故事变成:
Unitree 已较高点跌 55%。
监管者放慢其他 Humanoid IPO。
开始检查收入品质。
同一天,
全球第一批统计又告诉我们:
2025 年真正售出的 Humanoid Robots:
约 7,000 台。
把这三件事放在一起,
人形机器人产业正在跨进下一个阶段:
从相信未来,开始验证现在。
这可能反而是产业真正开始成熟
一个新科技产业,
最早期通常比:
Demo。
概念。
融资。
估值。
接下来才会开始比:
客户。
订单。
成本。
可靠度。
ROI。
最后留下来的公司,
不一定是:
机器人最会表演的那一家。
而可能是:
可以证明有人愿意一直付钱,让它每天做同一份工作的公司。
所以今天真正的信号不是:
中国不看好人形机器人了。
而是:
人形机器人终于开始被要求像一门生意。
今天,和 AI 一起进步一点。
每天学会一个 AI 技巧。
每天节省一点时间。
每天提升一点能力。
SasaDaily,陪你一起成长。
推荐阅读
AI 晚报|2026/08/19:Unitree 上海首日收涨 460%、市值约 500 亿美元,人形机器人还没普及,市场先押注中国量产能力